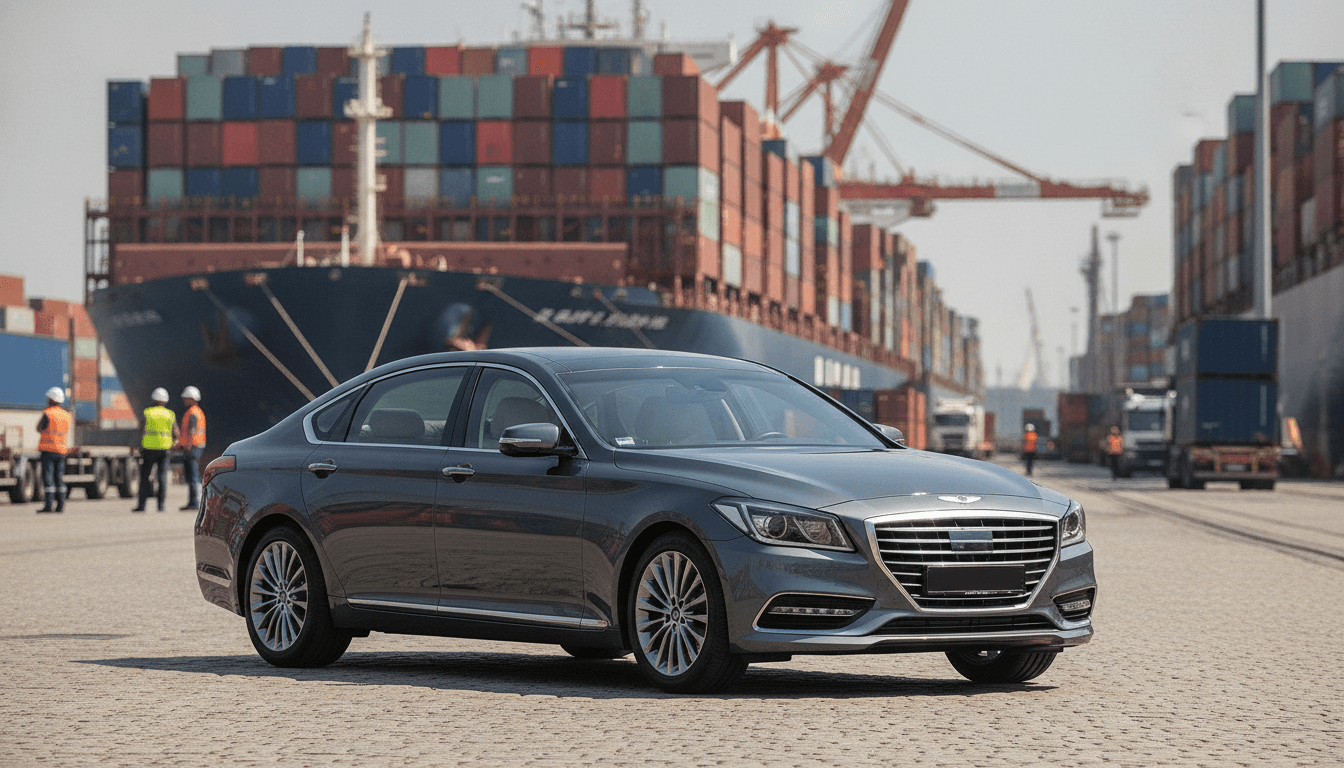
Der Traum vom exklusiven Fahrzeug aus Asien, sei es ein technologisch führender Genesis, Ioniq oder ein sportlicher Kia EV6, wird für viele deutsche Enthusiasten und Unternehmen immer greifbarer. Der EU-Korea-Freihandel hat die Tür für koreanische Modelle weit geöffnet, und auch japanische Importe erfreuen sich ungebrochener Beliebtheit. Doch die Attraktivität dieser Fahrzeuge geht Hand in Hand mit der fundamentalen Frage der Finanzierung: Soll man ein solches Importfahrzeug direkt kaufen und das Eigentumsrisiko tragen oder lieber leasen und von der Planbarkeit der Kosten profitieren? Als erfahrene Wirtschaftsredaktion des „Wachstumskurier“ beleuchten wir die Vor- und Nachteile beider Optionen, garniert mit konkreten Zahlen und Beispielen aus dem DACH-Raum, um Ihnen eine fundierte Entscheidungsgrundlage zu liefern.
Direktkauf: Kapitalbindung versus Langzeitwert
Der Direktkauf eines Importfahrzeugs bedeutet, dass Sie von Anfang an der Eigentümer sind. Dies bringt maximale Freiheit bei der Nutzung, Modifikation und späteren Veräußerung mit sich. Allerdings erfordert diese Option auch eine erhebliche Anfangsinvestition. Nehmen wir als Beispiel einen Kia EV6 GT aus Südkorea mit einem Kaufpreis von 65.000 Euro. Dank des EU-Korea-Freihandelsabkommens entfallen hier zwar die Zölle, doch die Einfuhrumsatzsteuer von 19% des Kaufpreises muss entrichtet werden. Das sind 12.350 Euro. Hinzu kommen Kosten für die Verschiffung (ca. 1.500 bis 2.500 Euro) und die Homologation für die deutsche Zulassung, die je nach Aufwand zwischen 500 und 2.000 Euro liegen können. Insgesamt wären also zusätzlich zum Fahrzeugpreis rund 14.350 bis 16.850 Euro an Nebenkosten zu stemmen, das Gesamtinvestment beläuft sich somit schnell auf über 80.000 Euro.
- Vorteile: Volles Eigentum, keine Kilometerbegrenzung, Potenzial für Wertsteigerung (insb. JDM-Youngtimer), langfristig keine Finanzierungsraten.
- Nachteile: Hohe Kapitalbindung, erhebliches Wertverlustrisiko, volle Kostenübernahme für Wartung/Reparaturen, Verkaufsaufwand und -risiko bei Weiterveräußerung.
Leasing: Liquiditätsschonung und Planbarkeit
Leasing, insbesondere das Kilometerleasing, ist eine attraktive Alternative zum Kauf, die die Liquidität schont. Statt das Fahrzeug zu kaufen, mieten Sie es für einen bestimmten Zeitraum und eine vereinbarte Kilometerleistung. Die monatlichen Raten decken den Wertverlust und die Finanzierungskosten ab. Ein Beispiel: Sie leasen einen importierten Hyundai Ioniq 5 für 36 Monate bei einer jährlichen Laufleistung von 20.000 Kilometern. Bei einem Bruttolistenpreis von 55.000 Euro könnte eine Anzahlung von 10% (5.500 Euro) und eine monatliche Rate von etwa 450 bis 600 Euro realistisch sein, abhängig vom Restwert und Zinssatz des Leasinggebers. Importkosten für Verschiffung und Homologation werden in der Regel vom Leasinggeber getragen und in die monatlichen Raten oder die Sonderzahlung eingepreist.
- Vorteile: Geringe Kapitalbindung, feste monatliche Kosten, stets aktuelle Modelle, kein Verkaufsrisiko, steuerliche Absetzbarkeit der Raten als Betriebsausgaben für Unternehmen (inkl. Vorsteuerabzug der Einfuhrumsatzsteuer).
Nachteile des Leasings umfassen das fehlende Eigentum, Kilometerbegrenzungen (Nachzahlungen bis zu 10-15 Cent pro Mehrkilometer sind üblich) und die Inrechnungstellung von übermäßigem Verschleiß bei der Rückgabe. Auch vertragliche Änderungen während der Laufzeit sind oft schwierig und mit Kosten verbunden.
Kosten im Detail: Import-Spezifika und Vergleich
Um die finanziell lohnenswerteste Variante zu ermitteln, ist eine Betrachtung der Gesamtkosten über die Nutzungsdauer unerlässlich. Die folgende Tabelle zeigt die unterschiedlichen Strukturen:
Kostenpunkt / Aspekt | Direktkauf | Leasing (Kilometerleasing) |
|---|---|---|
Anfangsinvestition | Sehr hoch (Kaufpreis + Nebenkosten) | Gering (Anzahlung/Sonderzahlung oder keine) |
Monatliche Belastung | Kreditrate (falls finanziert) + laufende Kosten | Leasingrate + laufende Kosten |
Zoll & Einfuhrumsatzsteuer | Upfront beim Import | In Rate/Restwert einkalkuliert (vom Leasinggeber vorgelegt) |
Verschiffung/Homologation | Upfront beim Import | In Rate/Restwert einkalkuliert |
Wartung/Reparaturen | Eigentümer trägt Kosten | Oft optional im Paket, sonst Nutzer |
Wertverlustrisiko | Trägt der Eigentümer | Trägt der Leasinggeber |
Kilometerbegrenzung | Keine | Ja, Überschreitung kostet extra |
Steuerliche Absetzbarkeit | Abschreibung für Unternehmen, Zinsen für Kredite | Leasingraten voll absetzbar für Unternehmen |
Liquiditätseffekt | Hohe Kapitalbindung | Liquiditätsschonend |
Die Entscheidung hängt von Ihrer individuellen Situation ab. Wichtige Faktoren sind die geplante Haltedauer, die jährliche Fahrleistung, das verfügbare Kapital, die Art der Nutzung (privat/geschäftlich) und die Erwartung an die Wertentwicklung. Für kurze Nutzungsdauern ist Leasing oft günstiger, für längere Zeiträume kann sich der Kauf amortisieren. Vielfahrer ohne fixe Kilometerplanung sind mit einem Kauf besser beraten, während normale Fahrer vom Leasing profitieren, wenn sie die Limits einhalten.
Zoll, Steuern & Co.: Die Importkostenfalle
Die Besonderheiten des Fahrzeugimports wirken sich auf beide Finanzierungsformen aus. Fahrzeuge aus Südkorea sind dank des Freihandelsabkommens zollfrei. Für ein japanisches Fahrzeug jedoch fallen in der Regel 10% Zoll und 19% Einfuhrumsatzsteuer an, wobei die Steuer auf den Wert des Fahrzeugs inklusive Zoll erhoben wird. Bei einem Fahrzeugwert von 40.000 Euro aus Japan wären das 4.000 Euro Zoll und (40.000 + 4.000) * 0,19 = 8.360 Euro Einfuhrumsatzsteuer, insgesamt 12.360 Euro an Abgaben. Diese Summen müssen beim Direktkauf vor der Zulassung bezahlt werden. Beim Leasing trägt der Leasinggeber diese Kosten zunächst und rechnet sie über die Raten oder eine Sonderzahlung an den Leasingnehmer weiter. Für vorsteuerabzugsberechtigte Unternehmen ist die Einfuhrumsatzsteuer ein durchlaufender Posten.
Hinzu kommen die Kosten für die Verschiffung (typischerweise 1.000-3.000 Euro) und die Homologation für die deutsche Zulassung, die je nach Fahrzeug und notwendigen Gutachten 500 bis 2.000 Euro betragen können. Diese obligatorischen Kosten sind bei beiden Finanzierungsformen zu berücksichtigen, werden aber unterschiedlich in die Gesamtkalkulation integriert.
Wer wählt was? Zielgruppen-Szenarien
Die Wahl zwischen Leasing und Kauf ist selten eine pauschale Entscheidung, sondern stets kontextabhängig:
- Der private Pendler mit dem neuen E-Auto: Ein Angestellter, der einen neuen Kia EV6 oder Hyundai Ioniq 5 aus Korea importieren möchte, könnte zum Leasing tendieren. Mit einer moderaten Anzahlung und fixen Monatsraten über 36 Monate vermeidet er das hohe Wertverlustrisiko und die Kapitalbindung eines 60.000 Euro teuren E-Fahrzeugs, dessen Technologie sich schnell weiterentwickelt. Er profitiert von der Möglichkeit, nach drei Jahren auf ein Modell der nächsten Generation umzusteigen.
- Der Unternehmer mit Fuhrpark: Ein selbstständiger IT-Berater, der einen Genesis G80 Electrified importieren möchte, wird fast immer zum Leasing greifen. Die Leasingraten sind als Betriebsausgaben voll absetzbar, die Liquidität bleibt erhalten, und die administrativen Aufwände für Wartung können oft im Leasingpaket inkludiert werden. Dies optimiert die Steuerlast und reduziert den Verwaltungsaufwand erheblich.
- Der Sammler von JDM-Youngtimern: Ein Enthusiast, der einen Nissan Skyline GT-R R34 als JDM-Youngtimer importiert, wird diesen in der Regel kaufen. Hier steht nicht die tägliche Nutzung im Vordergrund, sondern der Werterhalt, die individuelle Pflege und potenzielle Wertsteigerung als Sammlerstück. Leasingmodelle sind für solche Nischenfahrzeuge selten und finanziell unattraktiv, da die Wertentwicklung schwer kalkulierbar und individuelle Modifikationen eingeschränkt wären. Die volle Kontrolle und das Eigentum sind hier von größter Bedeutung.
Die Entscheidung zwischen Leasing und Kauf eines importierten Fahrzeugs aus Asien ist eine komplexe Abwägung von finanziellen Zielen, Risikobereitschaft und individuellen Nutzungsanforderungen. Während der Direktkauf maximale Freiheit und die Chance auf Wertsteigerung bietet, bindet er erhebliches Kapital und birgt das volle Wertverlustrisiko. Leasing hingegen schont die Liquidität, sorgt für hohe Kostenplanbarkeit und bietet Unternehmen attraktive steuerliche Vorteile. Eine detaillierte Kalkulation und gegebenenfalls Beratung durch einen unabhängigen Finanzexperten oder spezialisierten Importeur ist in jedem Fall ratsam.