Der globale Halbleitermangel hat sich in den letzten Jahren zu einem der größten Hemmnisse für die Weltwirtschaft entwickelt, insbesondere für die Automobilindustrie. Seit Ende 2020 kämpfen Fahrzeughersteller mit Produktionsengpässen, die zu empfindlich langen Lieferzeiten und deutlich gestiegenen Preisen für Neuwagen führten. Auch der Markt für Gebrauchtfahrzeuge und die Attraktivität von Re-Importen, beispielsweise aus Korea oder Japan, wurden dadurch stark beeinflusst. Für die Leser des "Wachstumskuriers" stellt sich daher die wichtige Frage: Wann ist ein Ende dieser Krise in Sicht und welche Auswirkungen hat dies auf die Investitionsplanung und den Erwerb von Fahrzeugen wie Genesis, Ioniq 5, Kia EV6 oder JDM-Youngtimern?
Historie und Ursachen: Eine komplexe Gemengelage
Die Ursprünge des Halbleitermangels sind vielschichtig. Die COVID-19-Pandemie spielte eine zentrale Rolle: Lockdowns und Produktionsstopps führten Anfang 2020 zu einem vorübergehenden Rückgang der Nachfrage, woraufhin die Automobilhersteller ihre Chip-Bestellungen reduzierten oder gar stornierten. Gleichzeitig explodierte die Nachfrage nach Unterhaltungselektronik wie Laptops, Spielkonsolen und Smart-Home-Geräten, da Menschen weltweit im Homeoffice arbeiteten und mehr Zeit zu Hause verbrachten. Die Chiphersteller verlagerten ihre Kapazitäten entsprechend. Als die Automobilindustrie ihre Produktion wieder hochfahren wollte, fand sie nur noch begrenzte Fertigungsslots bei den Foundry-Betreibern.
- Fehlende Puffer: Die "Just-in-Time"-Fertigungsstrategien der Autoindustrie erwiesen sich als Schwachstelle ohne ausreichende Lagerbestände.
- Spezifische Chiptypen: Die Automobilbranche benötigt viele Chips auf älteren, weniger lukrativen Fertigungstechnologien, deren Ausbau weniger Priorität hat.
- Geopolitische Spannungen: Handelskonflikte, insbesondere zwischen den USA und China, beeinflussten globale Lieferketten und führten zu Unsicherheiten.
- Naturkatastrophen: Ein Brand bei Renesas in Japan und Dürreperioden in Taiwan, die die wasserintensive Chip-Fertigung beeinträchtigten, verschärften die Lage zusätzlich.
Die Automobilbranche unter Druck: Lange Lieferzeiten und steigende Preise
Die Folgen des Chipmangels sind gravierend. Laut dem Verband der Automobilindustrie (VDA) musste die Produktion in Deutschland in den Jahren 2021 und 2022 massiv gedrosselt werden, was zu Ausfällen in Millionenhöhe führte. Auch im Jahr 2023 konnte das Produktionsniveau von vor der Pandemie nicht vollständig erreicht werden. Dies resultierte in langen Wartezeiten für Neuwagenkäufer. Laut ADAC-Erhebungen liegen diese oft bei sechs bis zwölf Monaten, für besonders gefragte Elektromodelle wie den Hyundai Ioniq 5 oder den Kia EV6 können es sogar noch länger sein.
Diese Verknappung hat direkte Auswirkungen auf die Preise. Neuwagenpreise im DACH-Raum sind seit 2020 spürbar gestiegen, da die Hersteller aufgrund der hohen Nachfrage und des knappen Angebots weniger Anreize für Rabatte bieten müssen. Der Gebrauchtwagenmarkt erlebte ebenfalls einen beispiellosen Preisanstieg, da viele Verbraucher auf Alternativen zu den kaum verfügbaren Neuwagen auswichen. Für Investoren und Interessenten an Fahrzeugimporten bleiben daher Modelle wie der Genesis G80 oder elektrifizierte Koreaner trotz Zoll und Einfuhrumsatzsteuer von 10% und 19% attraktiv, da die Preisdifferenzen im Vergleich zu europäischen Neuwagen immer noch erheblich sein können.
Ein Blick auf die Mikrochips: Was fehlt wirklich?
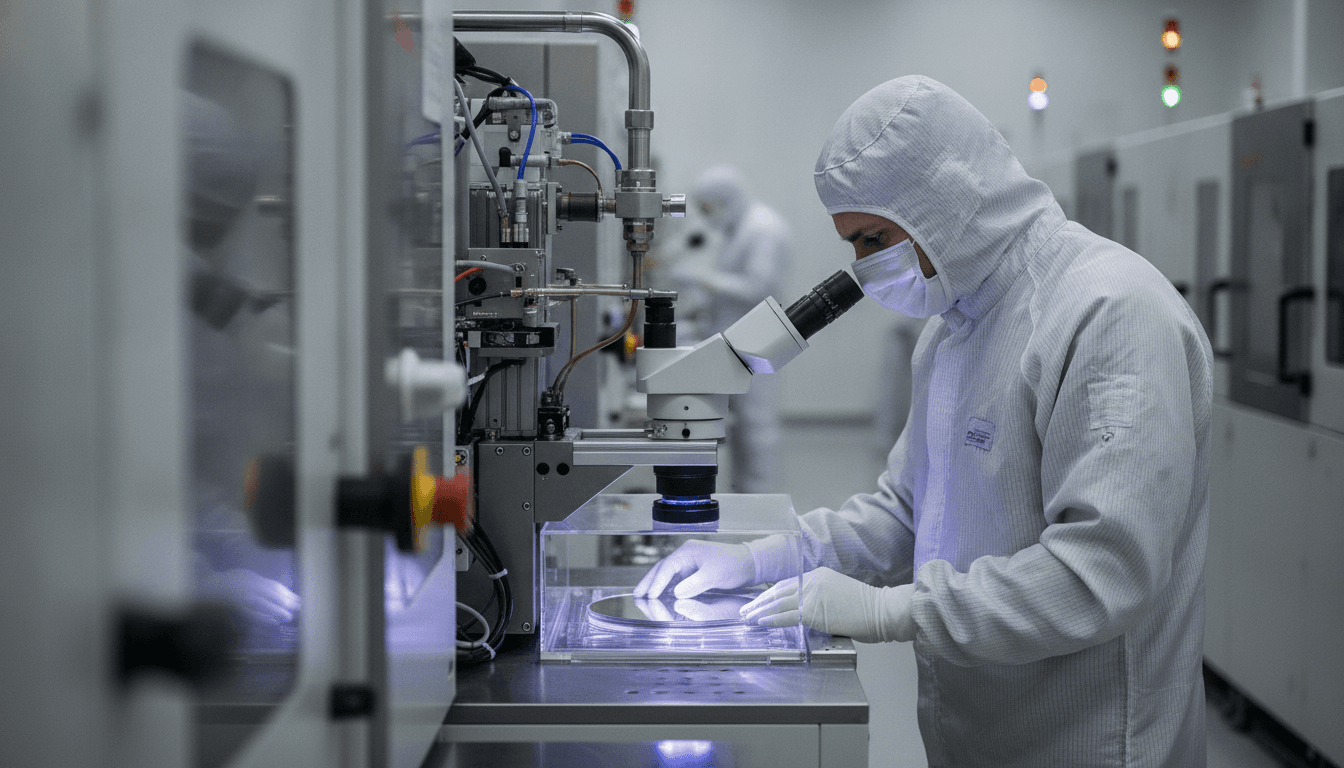
Entgegen der landläufigen Meinung sind es nicht nur die Prozessoren für Smartphones oder Server, die fehlen. Die Automobilindustrie benötigt vor allem eine Vielzahl von Mikrocontrollern (MCUs) für Motorsteuerung, Infotainment, Batteriemanagement und Fahrerassistenzsysteme. Diese basieren oft auf älteren, etablierten Fertigungstechnologien (z.B. 28nm, 40nm oder 65nm). Ein modernes Fahrzeug kann über 1.400 solcher Chips enthalten. Die Hersteller dieser weniger profitablen Chips haben die Kapazitäten nur zögerlich erweitert, was die Engpässe für die Autoindustrie prolongiert.
Chiptyp | Typische Anwendung im Fahrzeug |
|---|---|
Microcontroller (MCU) | Motorsteuerung, Infotainment, Karosserieelektronik |
Leistungshalbleiter (PMIC) | Batteriemanagement, Spannungswandler in E-Fahrzeugen |
Sensoren (MEMS) | ABS, Airbag-Systeme, Abstandsregeltempomat |
Diskrete Bauelemente | Zündsysteme, Beleuchtungssteuerung, Leistungselektronik |
Perspektiven für 2024 und 2025: Entspannung, aber keine Normalisierung
Die gute Nachricht ist, dass sich die Situation allmählich entspannt. Chip-Hersteller wie TSMC, Samsung und Intel investieren massiv in neue Fabriken und den Ausbau bestehender Kapazitäten. Die Inbetriebnahme solcher komplexen Fertigungsstätten dauert jedoch Jahre. Branchenanalysten, darunter auch führende Marktforscher, prognostizieren eine generelle Balance im Chip-Markt ab Ende 2024. Für die Automobilindustrie, die an spezifische und oft ältere Technologien gebunden ist, wird die vollständige Normalisierung jedoch erst ab Mitte 2025 erwartet.
Auch politische Initiativen tragen zur Entspannung bei. Der "EU Chips Act" sieht Investitionen von über 43 Milliarden Euro vor, um die europäische Chip-Produktion bis 2030 zu verdoppeln. Deutschland ist mit dem geplanten Intel-Werk in Magdeburg und der TSMC-Ansiedlung in Dresden beteiligt. Diese Maßnahmen zielen darauf ab, die Abhängigkeit von einzelnen Regionen zu reduzieren und die Resilienz der Lieferketten zu stärken. Die geopolitischen Spannungen, insbesondere zwischen den USA und China, bleiben jedoch ein Unsicherheitsfaktor, der die globale Chip-Landschaft weiterhin prägen wird.
Auswirkungen auf den Fahrzeugimport und Sachwertstrategien
Solange der Neuwagenmarkt angespannt bleibt, werden Importe von Fahrzeugen aus Asien weiterhin eine attraktive Option für viele Käufer darstellen. Die hohen Neuwagenpreise in Europa kompensieren die zusätzlichen Kosten für Zoll und Einfuhrumsatzsteuer teilweise. Für Liebhaber von JDM-Youngtimern bleibt der Markt ebenfalls stabil, da deren Wertentwicklung weniger direkt vom globalen Chipmangel abhängt, sondern eher von Seltenheit und Zustand. Auch für moderne E-Fahrzeuge aus Korea wie den Ioniq 5 oder den EV6, die in Europa lange Lieferzeiten haben, kann der direkte Import trotz der bürokratischen Hürden eine schnellere Verfügbarkeit und preisliche Vorteile bieten.
Aus Anlegersicht zeigt der Halbleitermangel die Bedeutung einer diversifizierten Sachwertstrategie. Während der Automobilsektor teils stark litt, profitierten viele Chip-Hersteller von der hohen Nachfrage. Investitionen in breit aufgestellte ETFs, die Technologie- oder globale Wachstumsmärkte abbilden, können hier sinnvoll sein. Eine Beimischung von Kryptowährungen bleibt eine spekulative Ergänzung für risikobereite Anleger, sollte aber stets im Verhältnis zum Gesamtportfolio betrachtet werden.
Fazit: Struktureller Wandel und neue Resilienz
Ein schnelles Ende des Halbleitermangels für die Automobilindustrie ist nicht zu erwarten. Die Prognosen deuten auf eine Normalisierung ab Mitte 2025 hin, wobei auch danach strukturelle Veränderungen bestehen bleiben. Die Branche wird widerstandsfähiger agieren müssen, mit größeren Pufferbeständen, regionalisierten Lieferketten und einer engeren Zusammenarbeit zwischen Chip-Zulieferern und Autoherstellern. Der Trend zur Elektromobilität verstärkt den Bedarf an komplexen und leistungsfähigen Chips zusätzlich. Für Konsumenten und Investoren bedeutet dies, dass der Fahrzeugmarkt weiterhin dynamisch bleibt, mit potenziell schwankenden Preisen und Lieferzeiten, die eine sorgfältige Planung erfordern. Der "Wachstumskurier" wird die Entwicklung weiterhin präzise beobachten und analysieren.