Die globale Logistik steht im Jahr 2025 weiterhin unter enormem Druck. Nach den Turbulenzen der COVID-19-Pandemie und punktuellen Erholungstendenzen haben geopolitische Konflikte und klimatische Herausforderungen die Lieferketten erneut massiv destabilisiert. Insbesondere für den deutschen Markt, der stark von Importen abhängt, nicht zuletzt im Bereich der Fahrzeugbeschaffung aus Korea und Japan, ergeben sich daraus signifikante Auswirkungen auf Verschiffungszeiten und Kosten. Der "Wachstumskurier" beleuchtet die aktuellen Entwicklungen und gibt Einblicke, was Investoren und Importeure für die kommenden Monate erwarten müssen.
Globale Lieferketten unter Druck: Eine Bestandsaufnahme
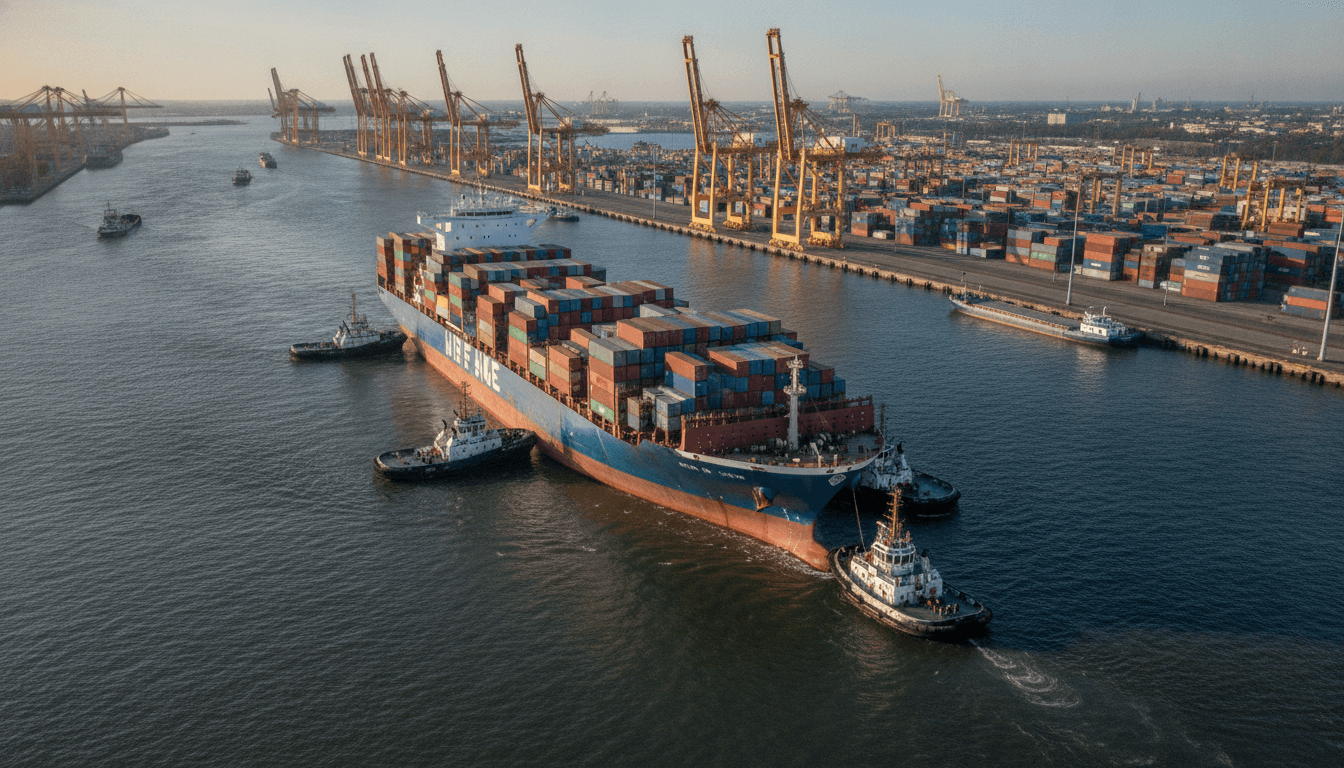
Die Hauptschlagader des Welthandels, das Rote Meer und der Suezkanal, ist seit Ende 2023 massiv gestört. Angriffe auf Handelsschiffe durch Huthi-Rebellen im Jemen haben dazu geführt, dass große Reedereien ihre Routen um das Kap der Guten Hoffnung in Südafrika umleiten. Diese Umfahrung verlängert die Seereise zwischen Asien und Europa um durchschnittlich 10 bis 14 Tage. Das bedeutet einen erheblichen Mehraufwand an Treibstoff und Betriebskosten und bindet auch Schiffe und Container länger, was die Kapazitäten im globalen Frachtverkehr reduziert. Gleichzeitig beeinflussen die anhaltende Dürre und damit einhergehende Wasserstandsprobleme im Panamakanal eine weitere Schlüsselroute, wenn auch mit geringeren direkten Auswirkungen auf den Asien-Europa-Verkehr.
Diese globalen Verwerfungen wirken sich auf die gesamte Lieferkette aus. Häfen sind teilweise überlastet, und es kommt zu Staus bei der Abfertigung. Die Verfügbarkeit von Containern, die während der Pandemie bereits ein Nadelöhr war, ist wieder ein Thema. Reedereien sehen sich gezwungen, kurzfristig ihre Fahrpläne anzupassen und zusätzliche Treibstoffzuschläge zu erheben, um die gestiegenen Betriebskosten zu kompensieren. Die Volatilität im Markt ist hoch, und verlässliche Planungen werden zunehmend erschwert. Dies betrifft sowohl den Containertransport für Teile und Komponenten als auch den spezialisierten RORO-Transport (Roll-on/Roll-off) für fertige Fahrzeuge.
Spezifische Auswirkungen auf Fahrzeug-Importe aus Asien
Für deutsche Importeure von Fahrzeugen aus Südkorea und Japan, einer Nische, die der "Wachstumskurier" seit Jahren begleitet, sind die Folgen besonders spürbar. Modelle wie der Genesis G80, der Hyundai Ioniq 5 oder der Kia EV6 sowie begehrte JDM-Youngtimer (Japanese Domestic Market) sind von den längeren Transportwegen und höheren Kosten direkt betroffen. Die Vorteile des EU-Korea-Freihandelsabkommens, welches Zölle für viele koreanische Fahrzeuge eliminiert hat, werden durch explodierende Logistikkosten teilweise wieder zunichte gemacht.
- Verlängerte Transitzeiten: Eine Reise von Busan oder Yokohama nach Bremerhaven dauert aktuell statt 30-35 Tagen nunmehr 40-50 Tage. Dies führt zu einer längeren Kapitalbindung für Händler und erfordert eine frühzeitigere Planung von Bestellungen.
- Steigende Frachtraten: Die RORO-Frachtraten für Fahrzeuge von Ostasien nach Nordeuropa haben sich seit Ende 2023 teils um 50 bis über 100 Prozent erhöht. Ein Platz auf einem Fahrzeugtransporter kann schnell einige hundert bis über tausend Euro mehr kosten als noch vor einem Jahr.
- Erhöhte Versicherungskosten: Längere Seereisen und die Notwendigkeit, durch Risikogebiete zu navigieren, treiben die Prämien für Transportversicherungen in die Höhe, was die Gesamtkosten weiter belastet.
- Zoll und Einfuhrumsatzsteuer: Die Einfuhrumsatzsteuer (19% in Deutschland) wird auf den Warenwert zuzüglich der Transportkosten bis zum ersten EU-Hafen berechnet (CIF-Wert). Steigen die Frachtkosten, steigt auch die Bemessungsgrundlage für diese Steuer, was die absolute Abgabenlast erhöht, selbst wenn der Fahrzeugwert gleich bleibt.
Ein Beispiel: Ein koreanisches Elektrofahrzeug mit einem Nettowert von 40.000 Euro, dessen Frachtkosten von 1.500 Euro auf 2.500 Euro steigen, führt zu einer um 190 Euro höheren Einfuhrumsatzsteuer (19% von 1.000 Euro Mehrkosten). Solche Kumulationen beeinflussen die Endpreise im Handel erheblich und können die Attraktivität bestimmter Importmodelle dämpfen oder zumindest eine Preisanpassung erfordern.
Kostenexplosion und Zeitverzug: Was Importeure erwartet
Die Logistikmärkte signalisieren für 2025 keine schnelle Entspannung. Analysten gehen davon aus, dass die Frachtraten aufgrund der angespannten Kapazitäten und anhaltenden geopolitischen Risiken hoch bleiben werden. Dies zwingt sowohl Großimporteure als auch private Käufer, ihre Kalkulationen neu zu bewerten. Die zusätzliche Kapitalbindung durch längere Transportzeiten, das Geld ist über einen längeren Zeitraum im Produkt gebunden, ist ein oft unterschätzter Faktor, der die Rentabilität von Handelsgeschäften schmälern kann. Für private Käufer bedeutet dies, dass ein Schnäppchen beim Kauf in Asien durch hohe Transportkosten und lange Wartezeiten schnell an Reiz verlieren kann.
Kostenposition | Vor Krisen (Ende 2023) | Prognose 2025 |
|---|---|---|
Fahrzeugwert (netto, Beispiel) | 40.000 EUR | 40.000 EUR |
Seetransport (Container/RORO, Asien-EU) | 1.500 EUR | 2.500 - 3.000 EUR |
Versicherung (ca. 0,5% CIF) | 207,5 EUR | 212,5 - 215 EUR |
Zoll (0% für viele EU-Korea Fahrzeuge) | 0 EUR | 0 EUR |
Einfuhrumsatzsteuer (19% auf CIF) | 7.827,4 EUR | 8.029,9 - 8.129,9 EUR |
Gesamtkosten Import (ohne lokale Gebühren) | 49.534,9 EUR | 50.742,4 - 51.344,9 EUR |
Durchschnittliche Lieferzeit | 30-35 Tage | 40-50 Tage |
Die Tabelle zeigt, dass selbst bei gleichbleibendem Fahrzeugpreis die reinen Importkosten spürbar ansteigen. Für Investoren in Sachwerte, insbesondere in JDM-Youngtimer, kann dies bedeuten, dass der Nachschub erschwert wird und die Preise für bereits in Europa befindliche Exemplare aufgrund der Importbarrieren tendenziell steigen könnten. Dies schafft eine interessante Dynamik für den Gebrauchtwagenmarkt und die Wertentwicklung von Nischenfahrzeugen.
Strategien für Importeure und Investoren
Angesichts der anhaltenden Unsicherheiten sind proaktive Strategien unerlässlich. Für Fahrzeugimporteure bedeutet dies: Langfristige Verträge mit Reedereien und Speditionen können zumindest eine gewisse Preisstabilität bieten, sind aber nicht immer verfügbar oder ausreichend. Eine Diversifizierung der Routen ist bei der Seefracht begrenzt, jedoch kann die Nutzung verschiedener Häfen oder auch eine Prüfung der Schienenlogistik durch Zentralasien als Nischenoption sinnvoll sein, insbesondere für höherwertige Fahrzeuge oder kritische Teile.
Für Investoren im Bereich Mobilität und Sachwerte empfiehlt es sich, die Marktentwicklungen genau zu beobachten. Während allgemeine Geldanlagen wie ETFs und Anleihen von makroökonomischen Faktoren beeinflusst werden, wirken sich Lieferkettenprobleme direkter auf Sachwerte aus. Eine Beimischung von Kryptowährungen im Portfolio bleibt eine spekulative Option zur Risikostreuung, sollte aber nicht als direkter Schutz vor Logistikkrisen missverstanden werden. Stattdessen sollten Investoren in physische Assets die Dynamik von Angebot und Nachfrage aufgrund von Importbeschränkungen analysieren. Die Wertentwicklung von Fahrzeugen, deren Import erschwert ist, könnte positiv beeinflusst werden, während die Verfügbarkeit von Neufahrzeugen leidet.
Transparenz gegenüber Endkunden ist wichtig. Eine offene Kommunikation über Lieferzeiten und -kosten stärkt das Vertrauen und vermeidet Enttäuschungen. Die Nutzung digitaler Tools zur Nachverfolgung von Sendungen und zur Analyse von Marktdaten kann helfen, schnell auf Veränderungen zu reagieren und die Lieferkette resilienter zu gestalten. Der "Wachstumskurier" wird die Entwicklung weiterhin aufmerksam verfolgen und Sie über die wichtigsten Neuerungen informieren.