Ein Gründer, 20.000 Euro Erspartes, ein Geschäftsmodell mit hohem Kapitalbedarf und eine Bank, die überzeugt werden will. Die Gründungsgeschichte von Phillip Wolf und seinem Autohandel PAW zeigt exemplarisch, wie ein Fahrzeugimport-Vorhaben finanzierbar werden kann, und wo die Fallstricke liegen. Der Beitrag ist Teil einer Anzeigen-Kooperation mit dem Beratungshaus Erfolgsplaner, das die Gründung begleitet hat. Hinter Erfolgsplaner steht die M&L Infinity Group eG mit Vorstand Lukas Masurek, der aus dem Bankgeschäft kommt. Am Ende erzählt Wolf im Kurzinterview selbst, wie sich das erste Bankgespräch angefühlt hat.
Das Geschäftsmodell: Einkaufen, wo die Preise anders sind
Wolfs Ansatz folgt einer Logik, die Leser dieses Magazins kennen: Fahrzeugmärkte sind nicht global gleich bepreist. In Japan drücken strenge Hauptuntersuchungen ältere Fahrzeuge früh aus dem Markt, oft in bemerkenswert gepflegtem Zustand und mit niedriger Laufleistung. In Südkorea ermöglicht das EU-Korea-Freihandelsabkommen bei nachgewiesenem Warenursprung einen weitgehend zollfreien Import, wobei die Einfuhrumsatzsteuer trotzdem anfällt. Und in Dubai wechseln hochwertig ausgestattete Fahrzeuge oft nach kurzer Haltedauer den Besitzer, weil der Markt dort schnelllebiger ist als hierzulande. PAW kauft gezielt in diesen drei Märkten ein, importiert nach Deutschland, bereitet auf und verkauft im Inland.
Die Marge entsteht aus der Preisdifferenz, und sie muss eine ganze Kette von Kosten tragen: Verschiffung, Zollabwicklung, Einfuhrumsatzsteuer, technische Umrüstung, Zulassung, Aufbereitung, dazu Standzeit und Kapitalbindung. Wer nur den Einkaufspreis in Yokohama mit dem Verkaufspreis in Deutschland vergleicht, rechnet sich reich. Wer die Kette vollständig kalkuliert, weiß vorher, ob sich ein Fahrzeug lohnt. Dieser Unterschied entscheidet in der Branche über Erfolg und Bauchlandung, und er entschied auch über Wolfs Finanzierung.
Das Problem: Kapitalbindung von der ersten Woche an
Der Kapitalbedarf im Importhandel entsteht nicht durch Büro oder Ausstattung. Er entsteht durch Zeit. Zwischen dem Einkauf eines Fahrzeugs in Japan oder Dubai und dem Verkaufserlös in Deutschland liegen je nach Route mehrere Wochen bis Monate, in denen das Geld gebunden ist. Ein einzelnes Fahrzeug lässt sich so vielleicht noch aus eigener Tasche drehen. Aber wer nur ein Fahrzeug nach dem anderen handelt, bleibt ein Hobbyhändler mit langen Durststrecken. Ein tragfähiger Handel braucht mehrere Fahrzeuge parallel im Umlauf: eines auf dem Schiff, eines beim Zoll, eines in der Aufbereitung, eines im Verkauf. Erst dann fließt regelmäßig Erlös. Diese Pipeline kostet Geld, bevor sie welches abwirft, und mit 20.000 Euro Erspartem allein ist sie nicht zu stemmen.
Hier kam Erfolgsplaner ins Spiel. Das Beratungshaus aus Borchen bei Paderborn baute mit Wolf einen Businessplan, der die Bank dort abholte, wo sie bei Fahrzeughändlern skeptisch ist. Jede Fahrzeugkalkulation wurde vom Einkaufspreis über Fracht, Zoll und Aufbereitung bis zum realistischen Verkaufspreis durchgerechnet, nicht als Durchschnittsannahme, sondern am konkreten Fahrzeugtyp. Die Liquiditätsplanung zeigte monatsgenau, wie viele Fahrzeuge sich gleichzeitig im Umlauf befinden, wann Zoll und Einfuhrumsatzsteuer fällig werden und in welchem Monat das Konto am engsten wird. Dazu kam ein Szenario für den unangenehmen Fall: Was passiert, wenn ein Fahrzeug drei Monate steht statt drei Wochen?
Auf dieser Grundlage bewilligte die Bank ein Darlehen über 160.000 Euro, beim Achtfachen des Eigenkapitals. Eine solche Quote ist ohne belastbare Herleitung kaum darstellbar, und sie ist auch mit Herleitung kein Rezept: Über jede Finanzierung entscheidet das Institut im Einzelfall, nach Bonität, Sicherheiten und eigener Risikopolitik. Was sich sagen lässt: Die Rechnung, die Wolf vorlegte, konnte der Firmenkundenberater Zeile für Zeile nachvollziehen. Das ist keine Garantie. Es ist eine Voraussetzung.
Das erste Fahrzeug: ein Mercedes-AMG S 63
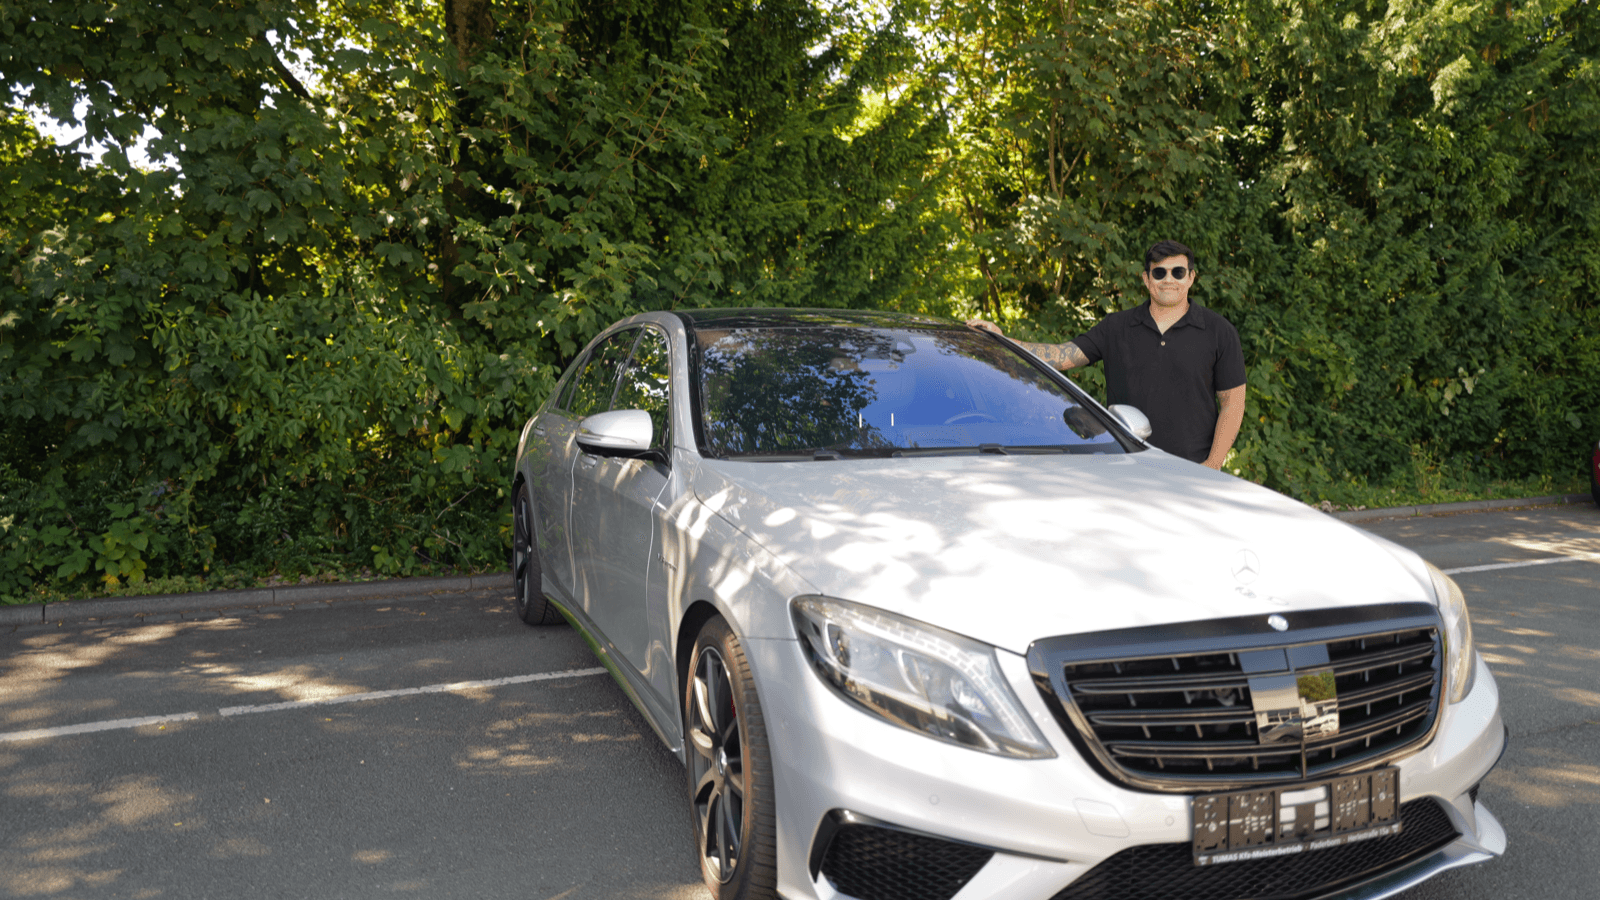
Den Anfang des Geschäftsbetriebs markierte ein Fahrzeug, das Wolf bewusst gewählt hat: ein Mercedes-AMG S 63. Kein vorsichtiger Einstieg mit einem Kleinwagen, sondern ein Fahrzeug aus genau dem Segment, in dem PAW dauerhaft arbeiten will. Die Logik dahinter: Wenn die Kalkulation im anspruchsvollsten Segment funktioniert, funktioniert sie auch darunter. Import, Aufbereitung, Verkauf, und die im Plan gerechneten Zahlen hielten der Praxis stand. Für die Bank war das der erste Beleg, dass der Plan keine Theorie ist. Für Wolf war es der Moment, in dem aus einem Dokument ein Geschäft wurde.
Nachgefragt: Phillip Wolf im Kurzinterview
Herr Wolf, warum ausgerechnet Autoimport?
Weil ich Autos verkaufen und verstehen will. Ich habe lange beobachtet, was in Japan, Korea und Dubai angeboten wird und was dieselben Fahrzeuge hier kosten. Irgendwann war klar: Das ist keine Beobachtung mehr, das ist ein Geschäftsmodell. Die Frage war nur, wie ich die Vorfinanzierung löse. Am Anfang dachte ich, das Problem sei mein Eigenkapital. Später habe ich verstanden, dass das Problem meine Rechnung war. Die gab es nämlich noch nicht.
Wie lief das Bankgespräch?
Anders als befürchtet. Ich bin mit dem Plan von Erfolgsplaner reingegangen und konnte jede Zahl erklären: was ein Fahrzeug im Einkauf kostet, was Fracht und Zoll ausmachen, wann das Geld zurück ist. Die kritischste Frage war, was passiert, wenn ein Fahrzeug länger steht als geplant. Genau dafür hatten wir ein Szenario im Plan, mit Zahlen, nicht mit Beruhigungsformeln. Danach ging es um Konditionen, nicht mehr um das Ob. Das Gespräch war trotzdem anstrengend. Aber es war anstrengend auf die gute Art, wie eine Prüfung, für die man gelernt hat.
Was war der Moment, an dem Sie wussten: Es funktioniert?
Als der S 63 verkauft war und die Zahlen aus dem Businessplan fast auf den Euro mit der Realität übereinstimmten. Man plant monatelang auf dem Papier und fragt sich die ganze Zeit, ob das Papier lügt. Erst wenn das erste Fahrzeug durch die komplette Kette gelaufen ist, vom Einkauf über den Zoll bis zur Übergabe an den Käufer, weiß man, dass die Kette hält. Den Kaufvertrag von dem Wagen habe ich übrigens aufgehoben.
Ihr Rat an Gründer mit wenig Eigenkapital?
Nicht das Eigenkapital ist das Nadelöhr, sondern die Herleitung. Mit 20.000 Euro und einem Plan, den die Bank nachrechnen kann, kommt man nach meiner Erfahrung weiter als mit 50.000 Euro und einer Idee im Kopf. Am Ende zählen natürlich auch Bonität und das Urteil des Instituts, das entscheidet jede Bank selbst. Und: Holt euch jemanden dazu, der die Bankseite kennt. Das Gespräch führt man selbst, aber vorbereitet. Ich hätte diese Vorbereitung früher nicht bezahlt, weil ich dachte, das kann ich allein. Heute weiß ich, was mich dieses Denken gekostet hätte.
Hinweis: Dieser Beitrag ist eine Anzeige und in Zusammenarbeit mit Erfolgsplaner (M&L Infinity Group eG) entstanden, das die Gründung von PAW begleitet hat. Weitere Informationen unter erfolgsplaner.com.