Die Elektromobilität hat sich in den letzten Jahren rasant entwickelt und ist längst keine Nische mehr, sondern ein zentraler Pfeiler der Verkehrswende. Mit dem sprunghaften Anstieg der Zulassungszahlen von Elektrofahrzeugen wächst jedoch auch die Dringlichkeit, eine robuste und flächendeckende Ladeinfrastruktur aufzubauen. Während die Verkaufszahlen von E-Autos in Deutschland im Jahr 2023 mit deutlich über 500.000 Neuzulassungen beeindruckten, was einem signifikanten Anteil am Gesamtmarkt entspricht, muss das Ladenetz entsprechend skalieren. Dies schafft einen neuen, dynamischen Wachstumsmarkt, der für Anleger interessante Perspektiven eröffnet, fernab klassischer Aktienmärkte. Der "Wachstumskurier" beleuchtet, welche Unternehmen von diesem Infrastruktur-Boom profitieren könnten und welche Investitionsmöglichkeiten sich hieraus ergeben.
Der Boom der E-Mobilität und die Ladelücke
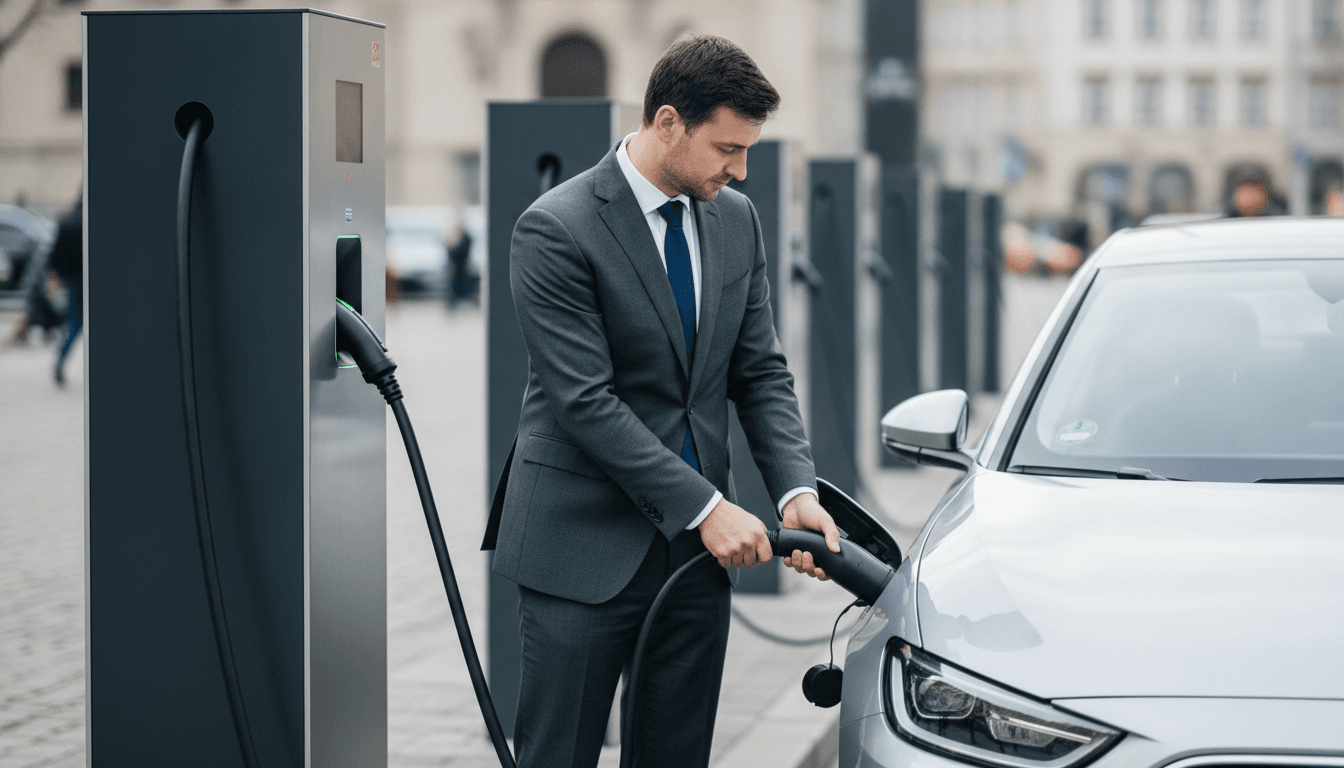
Der Übergang zur Elektromobilität ist unaufhaltsam. Das Kraftfahrt-Bundesamt (KBA) verzeichnete Ende 2023 einen Bestand von rund 1,4 Millionen reinen Elektroautos in Deutschland, ein Plus von über 40 Prozent gegenüber dem Vorjahr. Dieser Trend wird sich fortsetzen, getrieben durch politische Ziele und technologischen Fortschritt. Doch die Akzeptanz von E-Fahrzeugen hängt von einer zuverlässigen Ladeinfrastruktur ab. Trotz kontinuierlichem Ausbau klafft hier noch immer eine Lücke. Laut Bundesnetzagentur gab es Anfang 2024 über 110.000 öffentliche Ladepunkte in Deutschland, davon rund 23.000 Schnellladepunkte. Das ist zwar ein Wachstum, reicht aber bei weitem nicht aus, um den prognostizierten Bedarf von 1 Million Ladepunkten bis 2030 zu decken.
Die Bundesregierung hat diesen Handlungsbedarf erkannt und fördert den Ausbau massiv. Ein zentrales Projekt ist das sogenannte 'Deutschlandnetz', das bis 2026 rund 9.000 zusätzliche Schnellladepunkte an rund 1.000 Standorten bundesweit schaffen soll. Darüber hinaus unterstützen Förderprogramme der KfW und des BAFA sowohl private Haushalte beim Kauf von Wallboxen als auch Unternehmen beim Aufbau betrieblicher Ladeinfrastruktur. Diese staatlichen Impulse bieten eine solide Grundlage für die Planungssicherheit von Investoren und Unternehmen im Ladesektor.
Geschäftsmodelle im Fokus: Hardware, Software und Betrieb
Der Markt für Ladeinfrastruktur ist komplex und umfasst verschiedene Wertschöpfungsstufen, die jeweils unterschiedliche Investitionsmöglichkeiten bieten. Grundsätzlich lassen sich drei Hauptbereiche identifizieren:
- Hardware-Hersteller: Sie produzieren die physischen Komponenten der Ladeinfrastruktur, von einfachen Wallboxen für den Privatgebrauch über öffentliche Normalladepunkte (AC) bis hin zu hochleistungsfähigen Schnellladepunkten (DC), auch High Power Charger (HPC) genannt. Dazu gehören auch wesentliche Komponenten wie Leistungselektronik und Steuerungseinheiten. Unternehmen in diesem Segment profitieren direkt vom Bedarf an neuen Installationen und dem Austausch älterer Systeme.
- Software-Anbieter: Diese Firmen entwickeln die intelligenten Systeme, die für den Betrieb und die Verwaltung der Ladeinfrastruktur unerlässlich sind. Dazu gehören Charge Point Operator (CPO) Software zur Steuerung und Überwachung der Ladesäulen, E-Mobility Service Provider (EMSP) Plattformen für die Abrechnung und Kundenverwaltung sowie Roaming-Lösungen, die das Laden über verschiedene Netze hinweg ermöglichen. Datenanalyse und Smart-Grid-Integration sind weitere wichtige Geschäftsfelder.
- Betreiber und Dienstleister: Hierunter fallen Unternehmen, die Ladeinfrastruktur planen, installieren, warten und den operativen Betrieb von Ladenetzen übernehmen. Dies beinhaltet oft die Standortakquise, den Netzausbau sowie Kundenservice und technische Unterstützung. Energieversorger spielen hier eine wichtige Rolle, da sie oft sowohl Betreiber als auch Stromlieferanten sind.
Ausgewählte Akteure und ihre Marktposition
Für Anleger bieten sich verschiedene börsennotierte Unternehmen an, die in einem oder mehreren dieser Segmente aktiv sind. Die Auswahl reicht von etablierten Industriekonglomeraten bis hin zu spezialisierten Pure-Playern. Eine Diversifikation über verschiedene Geschäftsmodelle und geografische Schwerpunkte kann sinnvoll sein.
Unternehmen | Fokus | Börsennotierung | Kurzeinschätzung |
|---|---|---|---|
Siemens AG | Hardware, Software, Service | Xetra (SIE) | Globaler Technologiekonzern mit starkem Engagement in Smart Infrastructure und E-Mobilitätslösungen, profitiert von industriellen Großprojekten. |
ABB Ltd. | Hardware (Ladesäulen, Komponenten) | SIX (ABBN) | Schweizer Technologiekonzern, weltweit führend bei Ladesäulen und dazugehörigen Komponenten, starkes Wachstum im E-Mobility-Segment. |
ChargePoint Holdings Inc. | Ladesäulen (AC/DC), Software-Plattform | NYSE (CHPT) | Einer der größten Anbieter von Ladeinfrastruktur in Nordamerika und Europa, Fokus auf vernetzte Ladelösungen für Flotten und öffentliche Netze. |
EnBW Energie Baden-Württemberg AG | Betrieb (HPC-Netz), Energieversorgung | Frankfurt (ENBW.DE) | Einer der führenden Betreiber von Schnellladenetzen in Deutschland ('EnBW mobility+'), starker regionaler Fokus und Ausbauambitionen. |
E.ON SE | Energieversorgung, Ladelösungen | Xetra (EOAN) | Europäischer Energiekonzern, investiert massiv in den Ausbau von Ladeinfrastruktur für Privatkunden und Unternehmen, Fokus auf nachhaltige Energielösungen. |
Förderkulisse und politische Rahmenbedingungen
Die Entwicklung des Marktes für Ladeinfrastruktur ist stark an politische Rahmenbedingungen und staatliche Förderungen gekoppelt. Das Bundesministerium für Digitales und Verkehr (BMDV) verfolgt eine ambitionierte Ladeinfrastrukturstrategie, die Aspekte wie Nutzerfreundlichkeit, Standardisierung und die Integration erneuerbarer Energien berücksichtigt. Der 'Masterplan Ladeinfrastruktur II' sieht eine Beschleunigung der Planungs- und Genehmigungsverfahren vor und fördert neue Technologien.
Auf europäischer Ebene treiben Initiativen wie die 'Alternative Fuels Infrastructure Regulation' (AFIR) den Ausbau voran, indem sie verbindliche Ziele für die Anzahl der Ladepunkte entlang wichtiger Verkehrsachsen festlegen. Diese regulatorische Unterstützung schafft ein stabiles Umfeld für Investitionen, birgt aber auch das Risiko von Änderungen, die die Rentabilität einzelner Projekte beeinflussen könnten. Dennoch: Ohne eine leistungsfähige Ladeinfrastruktur wird die Verkehrswende nicht gelingen, was den politischen Willen zur Unterstützung dieses Sektors langfristig sichert.
Chancen und Risiken für Anleger
Investitionen in Ladeinfrastruktur-Aktien bieten attraktive Chancen, sind aber auch mit spezifischen Risiken verbunden, die sorgfältig abgewogen werden sollten.
- Chancen:
- Starkes Marktwachstum: Die Zahl der E-Fahrzeuge wird in den kommenden Jahren exponentiell steigen, was einen enormen Bedarf an Ladeinfrastruktur generiert.
- Politische Unterstützung: Umfangreiche Förderprogramme und gesetzliche Vorgaben stabilisieren den Markt und reduzieren das Investitionsrisiko.
- Notwendigkeit der Infrastruktur: Ladeinfrastruktur ist ein grundlegendes Element der E-Mobilität und daher unverzichtbar.
- Technologische Weiterentwicklung: Innovationen bei Schnellladetechnologien, intelligentem Lastmanagement und bidirektionalem Laden eröffnen neue Geschäftsfelder.
- Diversifikation: Der Sektor bietet eine gute Möglichkeit zur Diversifikation im Technologie- und Infrastrukturportfolio.
- Risiken:
- Hoher Wettbewerb und Margendruck: Der Markt ist hart umkämpft, was zu Preisdruck und niedrigeren Gewinnmargen führen kann, insbesondere in der Anfangsphase.
- Abhängigkeit von E-Auto-Verkäufen: Ein Rückgang der E-Auto-Verkäufe oder Änderungen bei Förderungen kann den Ausbau bremsen.
- Regulatorische und technologische Änderungen: Neue Standards oder politische Entscheidungen können Investitionen entwerten oder Anpassungen erfordern.
- Hoher Kapitalbedarf und Profitabilität: Viele Unternehmen im Aufbau sind kapitalintensiv und erreichen die Gewinnschwelle erst nach Jahren, was zu Volatilität führen kann.
- Netzintegration: Die Integration der Ladeinfrastruktur in bestehende Stromnetze und die Verfügbarkeit von ausreichend grünem Strom stellen technische und logistische Herausforderungen dar.
Der Markt für Ladeinfrastruktur ist ein Zukunftsmarkt mit erheblichem Potenzial. Für Anleger, die bereit sind, langfristig zu denken und sich mit den spezifischen Chancen und Risiken auseinanderzusetzen, bieten sich hier Investitionsmöglichkeiten. Eine sorgfältige Auswahl der Unternehmen, die sich durch Geschäftsmodelle, eine solide Marktposition und eine klare Wachstumsstrategie auszeichnen, ist dabei wichtig. Der "Wachstumskurier" empfiehlt, eine Beimischung in diesem Sektor im Rahmen einer diversifizierten Anlagestrategie zu prüfen, um am Erfolg der globalen Energiewende teilzuhaben.